老後の生活費はいくら必要?親のお金を確認するときの考え方
 shinshin-guide
離れて暮らす親の生活費が年金で足りるのか分からず、いきなり貯金額まで聞くことに迷う40〜50代の子世代へ。この記事では、平均額を親へ当てはめるのではなく、年金・固定費・医療介護費を順番に確認する方法を整理します。
老後資金が不安なときに、先に見ること
- 毎月の生活費
- 医療・介護で増えそうな費用
- 年金や貯蓄で足りる範囲
「親の老後資金が足りるか心配」「年金だけで生活できる?」「介護費用まで考えると不安」と感じる方は、金額を直接聞くより生活費の見通しから確認すると話しやすくなります。
2025年の家計調査で見る老後生活費
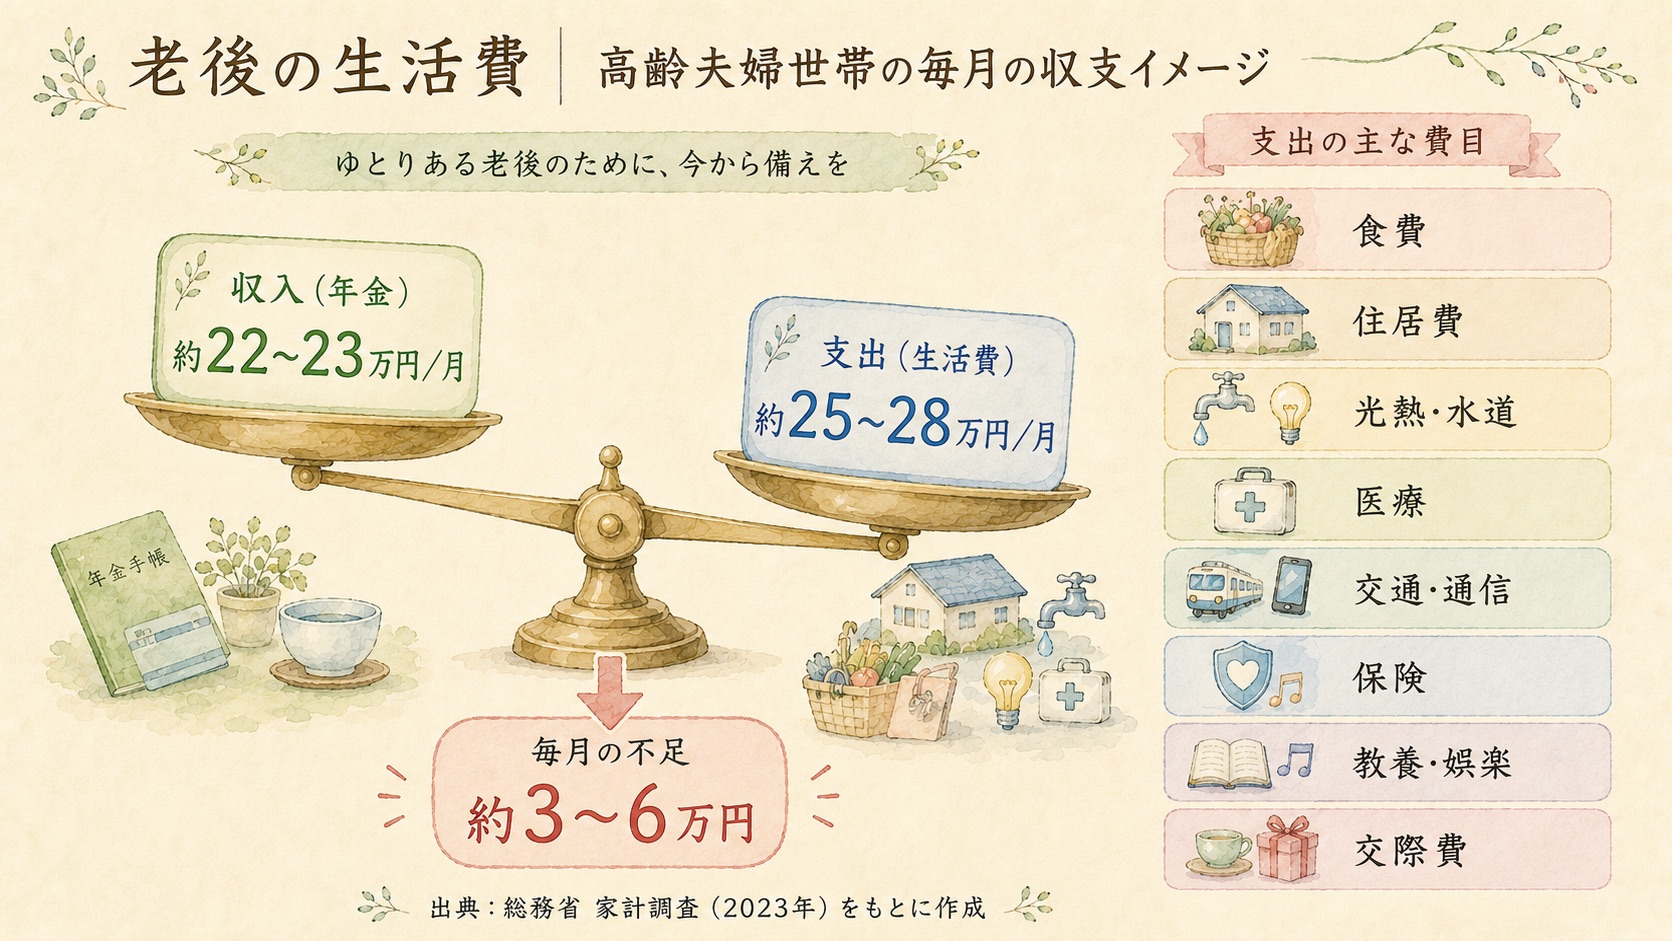
総務省の2025年家計調査では、65歳以上の夫婦のみの無職世帯の消費支出は月263,979円、65歳以上の単身無職世帯は月148,445円でした。これは全国平均であり、親本人の必要額を示す数字ではありません。
| 2025年の平均 | 消費支出 | 見る時の注意 |
|---|---|---|
| 65歳以上の夫婦のみ・無職世帯 | 月263,979円 | 平均なので、家賃・住宅修繕・医療介護費は家庭ごとに異なる |
| 65歳以上の単身・無職世帯 | 月148,445円 | 性別の固定相場ではなく、住まいと生活状況を確認する |
平均ではなく親の実額へ置き換える
最新の平均値は総務省統計局の2025年家計調査で確認できます。
年金のモデル額は厚生労働省の2026年度年金額にありますが、親本人の受給額ではありません。年金振込通知書やねんきんネットで実額を確認してください。
親の生活費は4つに分けて確認する
| 分ける項目 | 確認するもの |
|---|---|
| 毎月ほぼ一定 | 家賃・住宅ローン、光熱、通信、保険、税・社会保険料 |
| 月によって変動 | 食費、交通、交際、日用品 |
| 定期外の支出 | 家電交換、住宅修繕、車検、冠婚葬祭 |
| 医療・介護 | 通院、薬、介護サービス、施設費用の実額と公的制度 |
最初から貯金額を聞く必要はありません。まずは年金通知の場所と、直近1〜3か月の固定費が分かる請求書を本人の同意を得て確認します。
年金だけで足りるかは親本人の収支で見る
2026年度の標準的な厚生年金額は、一定のモデル世帯を前提にした例です。親の働き方、加入期間、納付状況によって実際の受給額は異なります。
- 年金振込通知書などで月の手取りを確認する
- 通帳や請求書から毎月の支出を確認する
- 年に数回の支出を12か月で割って加える
- 医療・介護費は固定相場ではなく、利用中または候補サービスの見積もりで確認する
「平均より多い・少ない」ではなく、親の月収支と、急な支出に備えて残す金額を家族で共有できれば十分です。
老後の「3大リスク」を知っておこう
老後の生活費を考えるうえで、特に注意すべき「3大リスク」があります。
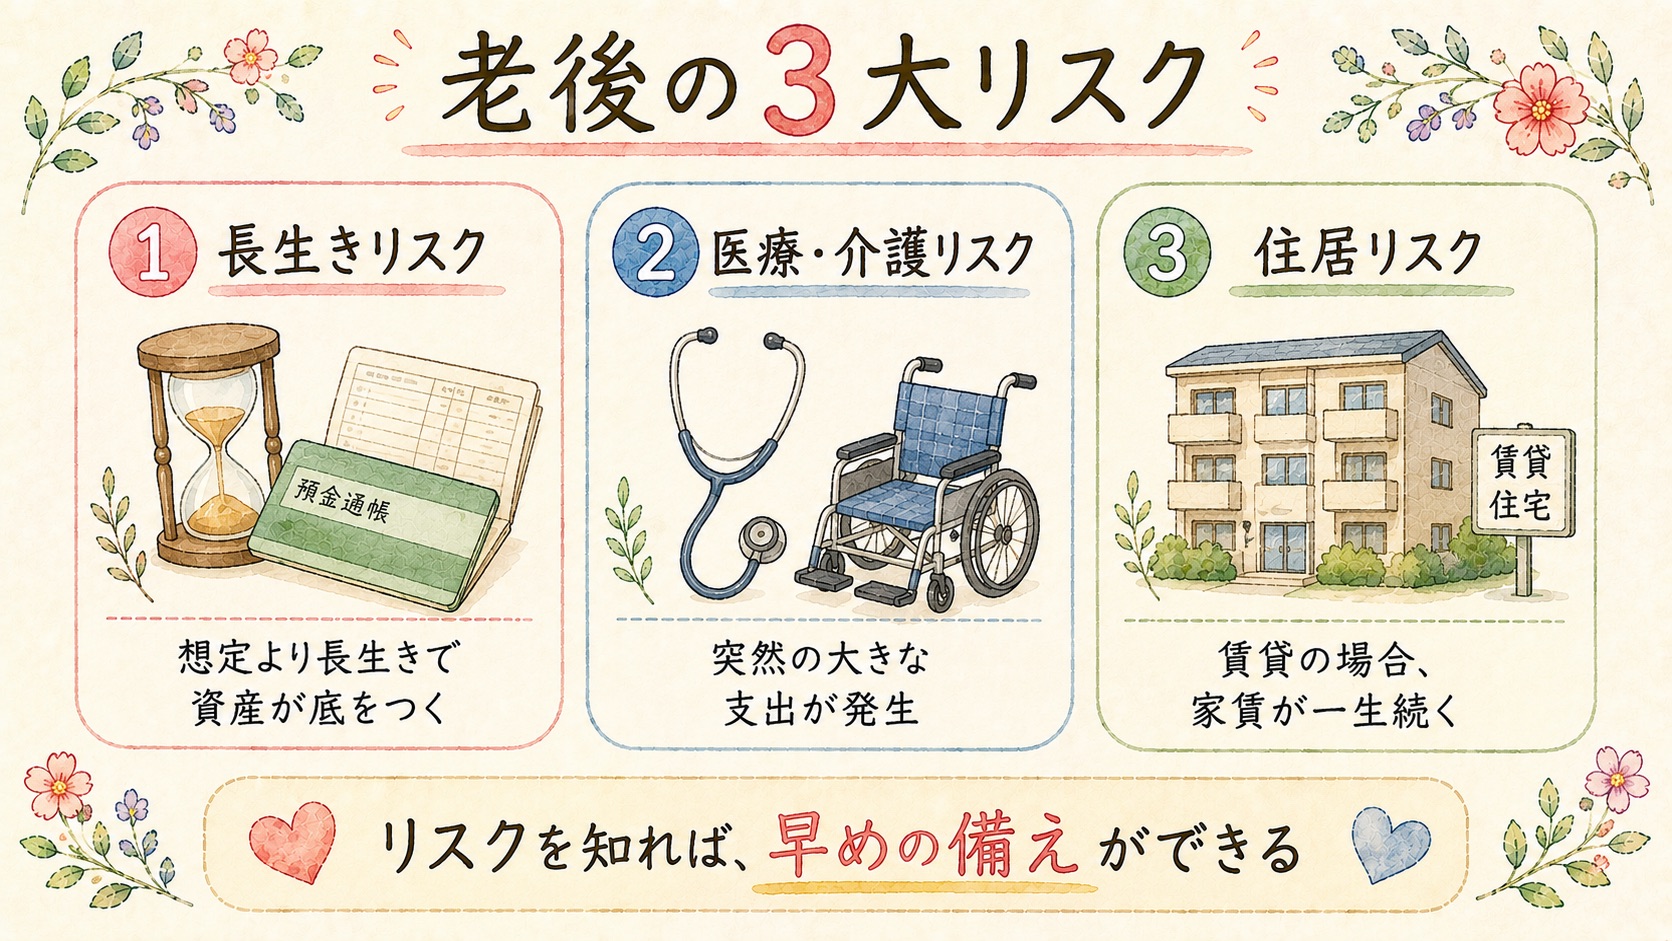
① 長生きリスク(資産が底をつく)
日本人の平均寿命は男性約81歳・女性約87歳ですが、老後を90〜100歳まで生きる「長寿」になるケースも珍しくありません。年金と貯蓄で賄える期間を超えて生き続けると、資産が枯渇するリスクがあります。
② 医療・介護リスク(条件で大きく変わる)
医療・介護費は、介護度だけで固定額を決められません。在宅か施設か、利用するサービス、所得区分、公的制度、住まいの改修などで実額が変わります。
- 入院費は加入保険へ高額療養費の対象を確認する
- 介護費はケアプランと負担割合、支給限度額を確認する
- 施設費は基本料金と追加費用、退去条件を同じ条件で比べる
- 家族の立替額を決める前に、親本人の収入と公的制度を確認する
③ 住居リスク(賃貸の場合)
高齢期の住まいは、賃貸なら家賃と更新条件、持ち家なら固定資産税・管理費・保険・修繕予定を確認します。持ち家でも住居費がゼロになるわけではありません。
持ち家と賃貸で老後の生活費はどう変わる?
住居の状況によって老後の生活費は大きく異なります。
| 住居の状況 | 特徴 | 老後の費用への影響 |
|---|---|---|
| 持ち家(ローン完済済み) | 家賃はないが維持費がかかる | 固定資産税、管理費、保険、修繕費を年単位で見込む |
| 持ち家(ローン残あり) | 月々の返済が継続 | 年金収入が減る中で返済が続くため要注意 |
| 賃貸 | 毎月家賃が発生 | 家賃が年金を圧迫するリスク。老後も住み続けられるかの確認も必要 |
親が持ち家なら老後費用を抑えやすい反面、相続・実家じまいの問題が出てきます。賃貸の場合は早めに収入と家賃のバランスを確認することが大切です。
子世代が親のために確認しておくこと
「親の老後のお金について聞きにくい」と感じる方も多いですが、本人の同意を得て、困った時に必要な範囲から確認すると双方の安心につながります。帰省のタイミングなどで、以下を確認してみましょう。
- 📋 年金受給額:ねんきん定期便や年金事務所で確認できる
- 💰 預貯金・資産の概算:通帳・証券口座の有無だけでも把握しておく
- 📄 生命保険・医療保険の加入状況:証書の場所を確認
- 🏠 住居の状況:持ち家か賃貸か、ローン残高の有無
- 💳 借入・ローンの有無:返済中のものがないか
- 🤝 老後の希望:施設に入りたいか、在宅で過ごしたいかなど
これらを把握しておくことで、「親が困ったときに何をすべきか」が明確になります。直接聞きにくい場合は、終活の話題に絡めて「将来のために一緒に確認したい」と伝えるとスムーズです。
聞けた内容は、金額を細かく書かなくても構いません。年金・保険・住まい・通帳の場所など、分かった項目だけ記入例つきの無料エンディングノートへ残しておくと、家族で見直しやすくなります。
📎 あわせて読みたい:老後資金の使い道として大きいのが介護費用です。施設タイプ別の費用感は 親の介護施設選び方ガイド で詳しく解説しています。
📎 あわせて読みたい:介護費用の負担を抑えたい方は、公的な軽減制度を知っておくと確認しやすくなります。詳しくは 介護費用の負担を軽減する6つの公的制度 へ。
お金や介護の話は、家族で共有できる形にしておく
制度や費用を調べるだけで終わると、いざという時に家族が動きにくくなります。確認した内容は、重要書類の場所、連絡先、親の希望と一緒に残しておくと次の行動につながります。
親のお金の話は、生活費だけで終わらせない
生活費が心配になったら、年金、医療費、介護費、重要書類の場所を分けて確認します。金額を細かく聞く前に、困ったとき家族がどこを見ればよいかを共有しておくと確認しやすくなります。
親のお金は、平均額よりも家計・年金・介護費用を分けて確認
老後の生活費は、家族構成、住まい、医療・介護の状況で変わります。平均額だけで判断せず、親の年金、毎月の支出、介護費用の制度、口座の管理方法を分けて確認しましょう。
よくある質問(FAQ)
Q. 「老後2,000万円問題」って本当に2,000万円が必要なの?
金融庁の報告書(2019年)が話題になった「老後2,000万円問題」は、夫婦2人・30年間・月5万円の不足という試算から出た数字です。実際には年金額・生活水準・健康状態によって必要額は大きく変わります。「2,000万円できれば必要」ではなく、自分の親の状況に合わせて計算することが大切です。
Q. 親が老後資金が足りない場合、子が援助すべき?
法律上、子には親に対する扶養義務があります(民法877条)。ただし、子自身の生活水準を下げてまで援助する義務ではなく、「余裕の範囲で」という考え方が基本です。まずは公的支援(生活保護・各種給付金)の活用を検討し、その上で家族で話し合うことが重要です。
Q. 親の老後費用の準備はいつから始めるべき?
親が60代前半・子が40代のうちに動き始めるのが理想です。親が元気なうちに資産状況を把握し、「もしもの場合」の話を家族でしておくことが、後々の混乱を防ぎます。
Q. 親の老後生活費は、何から確認すればいいですか?
最初は年金、毎月の生活費、医療費、介護費、住まいの費用を分けて確認しましょう。金額を細かく聞く前に、年金振込通知書や通帳、保険証書などの保管場所を確認する方が進めやすいです。
Q. 親がお金の話を嫌がる場合、どう切り出せばいいですか?
「いくら持っているの?」ではなく、「急な入院や介護の時に困らないように、必要な書類の場所だけ確認したい」と伝える方が受け止められやすいです。年金の聞き方は親の年金はいくら?も参考になります。
Q. 老後生活費と葬儀費用は、一緒に考えた方がいいですか?
生活費、医療・介護費、葬儀費用は分けて考える方が整理しやすいです。葬儀費用は急に必要になる場合があるため、親の希望や家族の考え方を早めに共有しておくと、いざという時に慌てにくくなります。
まとめ|平均額より親本人の年金と固定費を確認する
- 2025年の平均消費支出は、親本人の必要額ではない
- 年金通知、通帳、請求書から実際の月収支を確認する
- 住宅修繕や医療介護など、毎月ではない費用を分けて考える
- 貯金額を聞く前に、書類の場所と固定費から確認する
次の帰省では、「いくら持っているの?」ではなく、「年金の通知と毎月の請求書はどこに置いている?」から始めてみましょう。
📚 あわせて確認したい記事
お金の話は、書類と制度を分けて確認する
親のお金は、いきなり金額を聞くと重くなりやすいテーマです。まずは制度・年金・保険・書類の場所を分けて、必要な時に家族が探せる状態にしておきましょう。